基金公司的“出身”配资炒股用户留存率高吗,往往决定了它的资源禀赋、管理风格和生存方式。
截至2026年9月19日,全市场共有165家公募基金(含11家证券资管、2家证券公司、2家保险资管)。按股东背景划分,大致可分为券商系、银行系、信托系、保险系、个人系、私募系、外资系、期货系、互联网金融系、地产系和其他派系,共11个派系。
其中,券商系以69家的绝对数量占据近半壁江山,个人系22家、信托系18家、银行系15家紧随其后。
今天我们就来捋一捋,这165家基金公司各自的“派系底色”,以及行业正在发生的格局变化。
01 券商系:公募江湖的“第一大门派”
券商系基金公司不仅数量最多,在行业影响力上也尤为显著。经常被提及的基金公司中,易方达、华夏基金、广发基金、鹏华基金、兴证全球基金等,它们有一个共同的身份——券商系。
券商系基金公司的优势很直接,股东本身就是资本市场的老玩家,在投研体系、渠道资源、人才输送上有协同效应。但券商系内部的股权结构差异很大,大致可以分为几种情况:
第一种,单一券商控股,公司治理结构清晰,决策效率相对较高。其中又分为两类:一是绝对控股,持股过半数,如华夏基金,中信证券持股62.2%;广发基金,广发证券持股54.5%。二是相对控股,第一大股东但未过半数,如南方基金,华泰证券持股41.2%。
第二种,多家券商并列第一大股东,无绝对控制权。最典型的是富国基金,国泰海通证券、申万宏源证券和加拿大蒙特利尔银行各持股27.775%,三家并列第一大股东,没有绝对控制权。这意味着重大经营决策、高管任免、分红方案都需要各方协商表决。据悉,富国基金的董事长长期由申万和海通两方轮流委派,已经成为一种治理惯例。今年6月26日,富国基金发布高管变更公告称,原董事长裴长江因到龄退休离任,申万宏源证券执委会成员王苏龙接任董事长。
第三种,券商与其他派系股东均衡持股。比如易方达基金,广东粤财信托、广发证券、盈峰集团各持股22.6514%,三足鼎立。虽然广发证券是三方中唯一的券商,但没有任何一方能单独控制公司。易方达的董事长和总经理长期具有广发证券背景,因此市场普遍将其归入券商系。
第四种,券商通过资管子公司直接持牌布局公募。东方红资产管理(东方证券100%)、国泰海通资管(国泰海通100%)、华泰证券资管(华泰证券100%)、招商资管(招商证券100%)、浙商资管、长江资管、财通证券资管、渤海汇金资管、山证资管等,都是券商直接设立的资管子公司。这类机构的“券商基因”最为纯粹,但也往往带有较强的股东渠道依赖。
69家“券商系”基金公司主要股东、注册资本
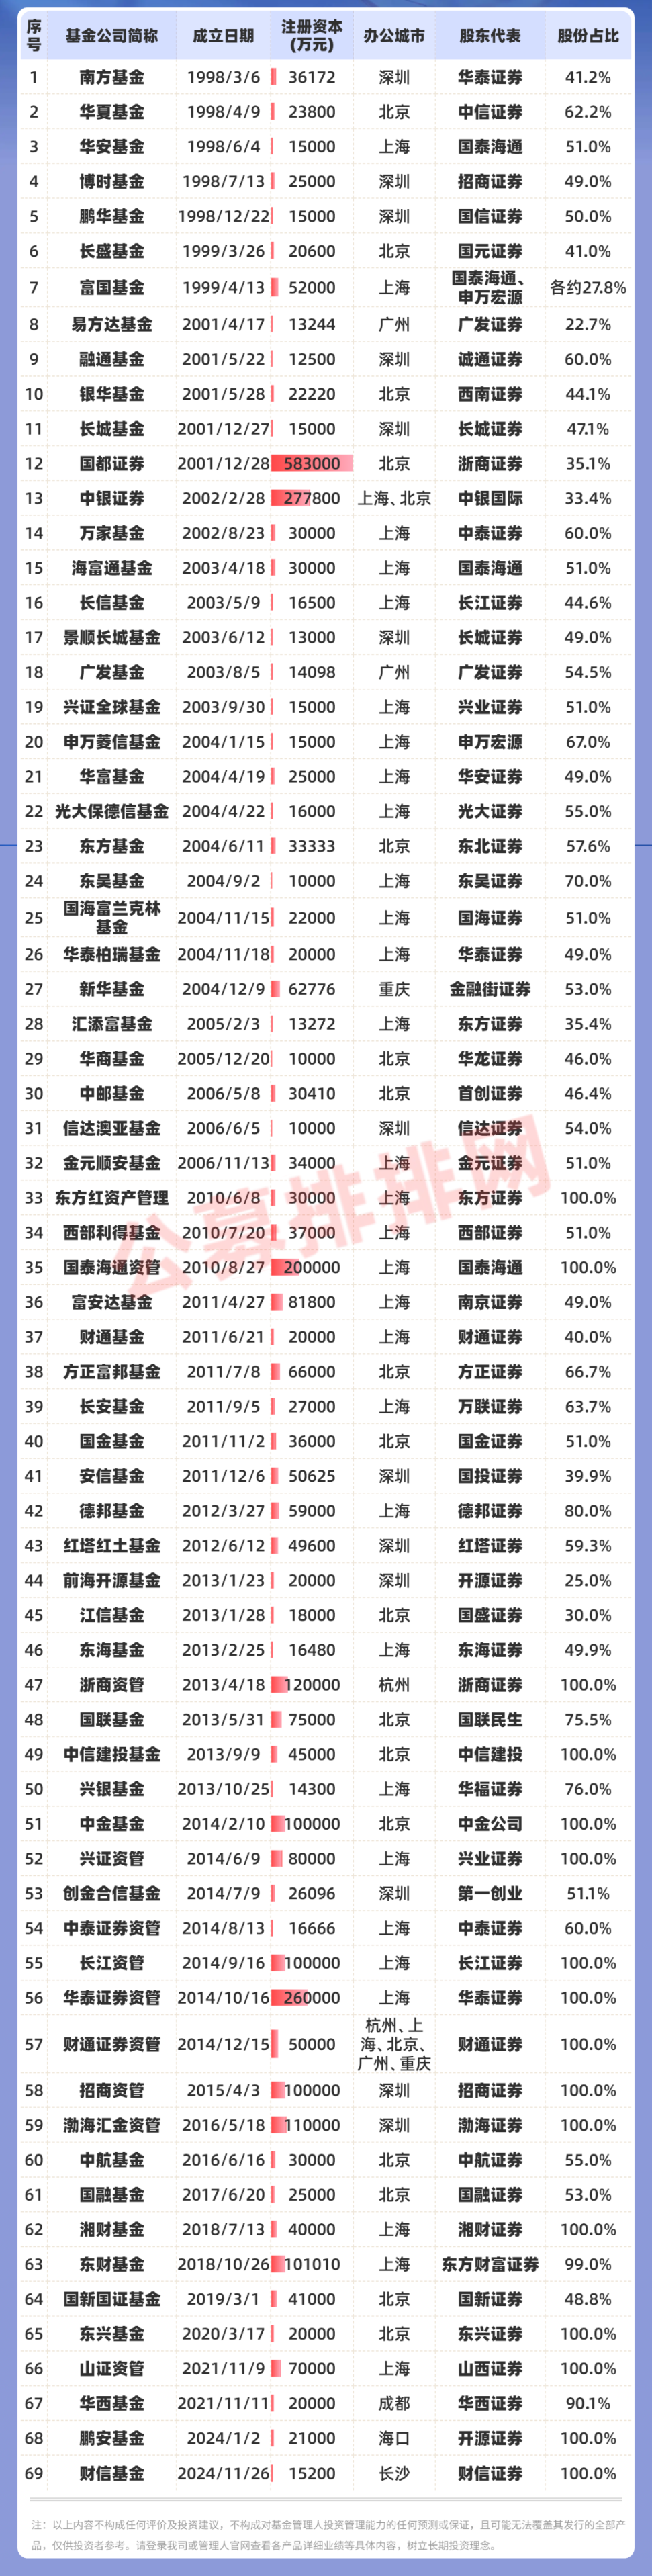
数据来源:Choice,整理自公募排排网,截至2026年9月19日。券商系指第一大股东或主要股东为证券公司,或由证券公司通过资管子公司全资/控股设立的基金公司。若多家股东并列第一大股东,但其中券商在公司治理中具有实质影响力,也按行业惯例归入券商系。按成立日期由远及近排序。
一个值得注意的趋势是,在公募新设审批趋缓、券商并购整合推进的背景下,券商正加快控股中小公募。2026年8月4日,证监会核准万联证券成为长安基金主要股东,受让1.72亿元出资,占注册资本63.70%,广州金控成为实际控制人,长安基金由此通常被视作由信托系转为券商系。
02 信托系:曾经的“老钱”,正在集体退潮
信托系基金公司是公募行业的“老牌贵族”。早在“老十家”基金公司时代,中诚信托(嘉实基金)、中泰信托(大成基金)、中铁信托(宝盈基金)等信托公司就是主要发起方。
近年来,信托公司自身面临转型压力,监管层也在推动信托公司回归本源、压缩非标业务。在这种背景下,不少信托公司选择退出公募基金股权,回笼资金。信托系基金公司正在经历一轮明显的“退潮”,数量目前剩下18家。
当然,信托系中也有“坚守者”。比如华宝基金(华宝信托51%)、国投瑞银基金(国投泰康信托51%)、华润元大基金(华润深国投信托51%)、圆信永丰基金(厦门国际信托51%)、汇丰晋信基金(山西信托51%)、益民基金(重庆国际信托65%)、天治基金(吉林信托61.3%)等,信托公司仍牢牢掌握着控股权。这些公司数量不多,但凭借股东资源在特定领域保持着竞争力。
18家“信托系”基金公司主要股东、注册资本

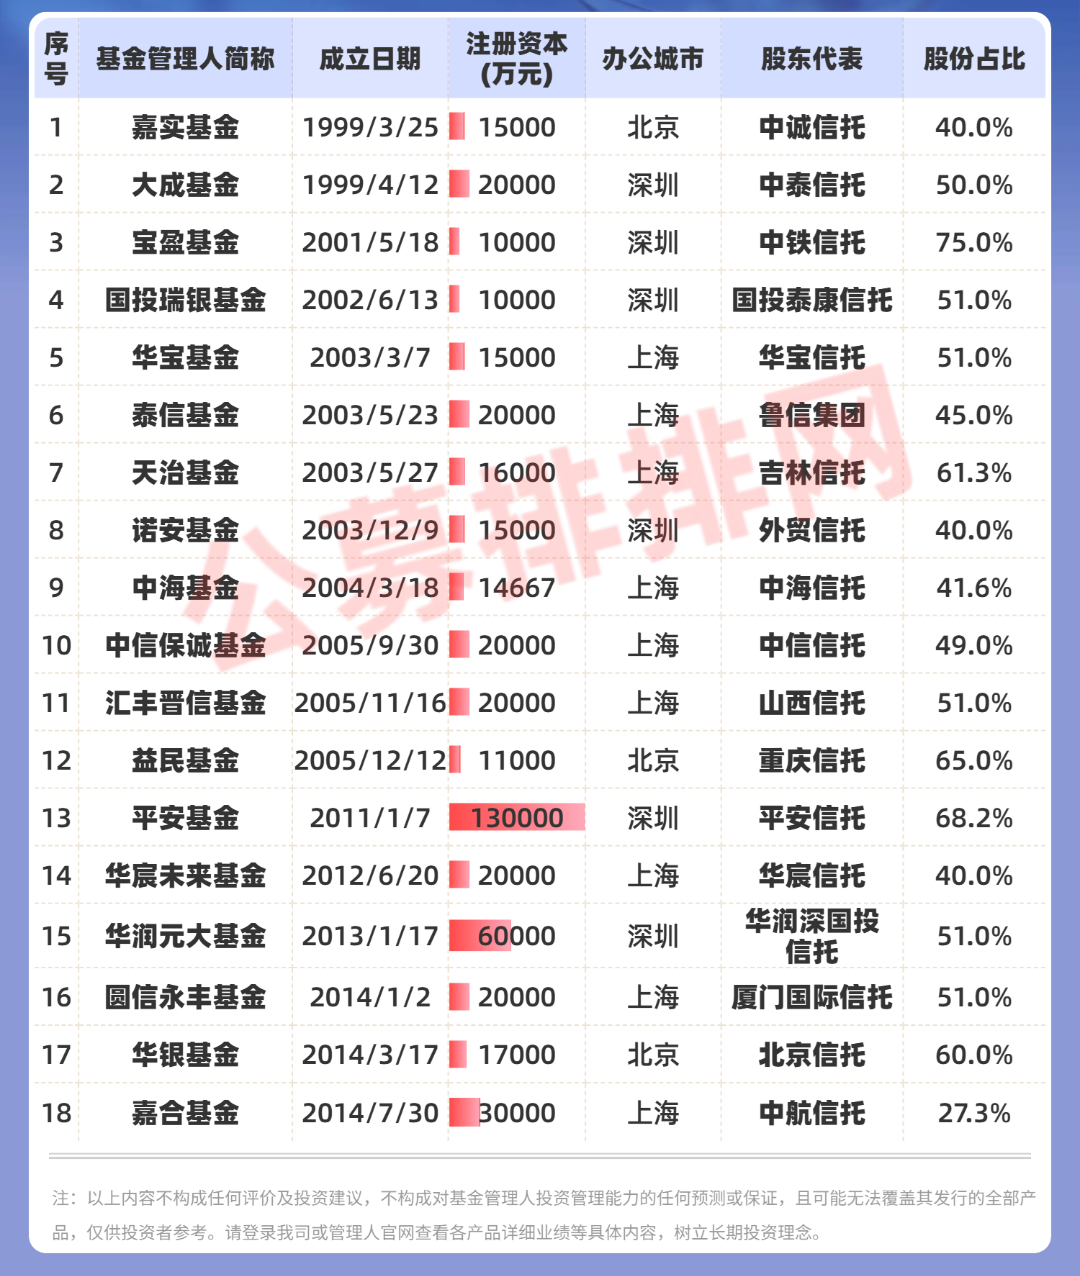
数据来源:Choice,整理自公募排排网,截至2026年9月19日。信托系指第一大股东或主要股东为信托公司,或由信托公司控股设立的基金公司。按成立日期由远及近排序。
03 银行系:渠道为王
银行系基金公司数量只有15家,但渠道优势明显。银行系的最大优势是渠道,其股东本身就是基金产品最重要的销售终端之一。
目前银行系基金公司中,几家大行的布局最为典型:工银瑞信基金(工商银行80%)、建信基金(建设银行65%)、交银施罗德基金(交通银行65%)、中银基金(中国银行83.5%)、农银汇理基金(农业银行51.67%)、招商基金(招商银行55%)。这些公司凭借母行的网点优势和客户资源,在固收类产品上拥有天然优势。
15家“银行系”基金公司主要股东、注册资本
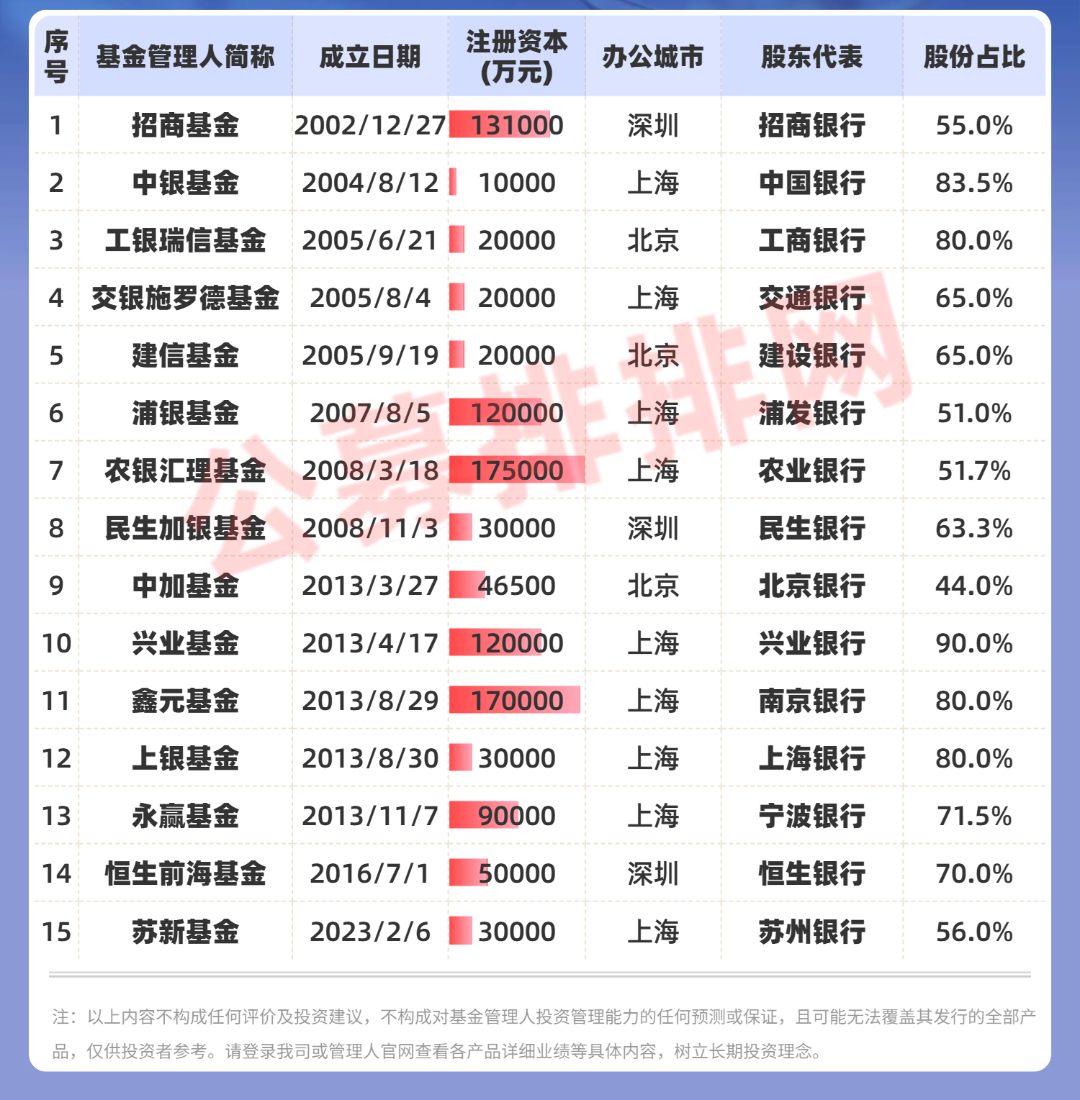
数据来源:Choice,整理自公募排排网,截至2026年9月19日。银行系指第一大股东或主要股东为银行,或由银行通过子公司控股设立的基金公司。按成立日期由远及近排序。
04 个人系与外资系:新势力的崛起
个人系基金公司是近年来的新趋势。自2015年2月首家个人系公募泓德基金获批以来,目前已有22家。这类公司由自然人发起设立,创始人往往是行业资深人士。
个人系的优势是激励机制灵活、决策链条短。比如睿远基金,陈光明持股47.5653%,傅鹏博持股11.434%,核心团队持股集中,能够快速响应市场变化。泉果基金(任莉、王国斌各35%)、汇安基金(何斌40.6%)等也是典型的个人系公募。
但个人系公募通常缺乏股东资源支持,品牌认知度低,竞争压力也会比较大。2026年,个人系公募首次出现“易主国资”的案例,淳厚基金原四名自然人股东将58.8%股权全部转让给上海长宁国有资产经营投资有限公司,公司也从个人系转为国资控股。
22家“个人系”基金公司主要股东、注册资本
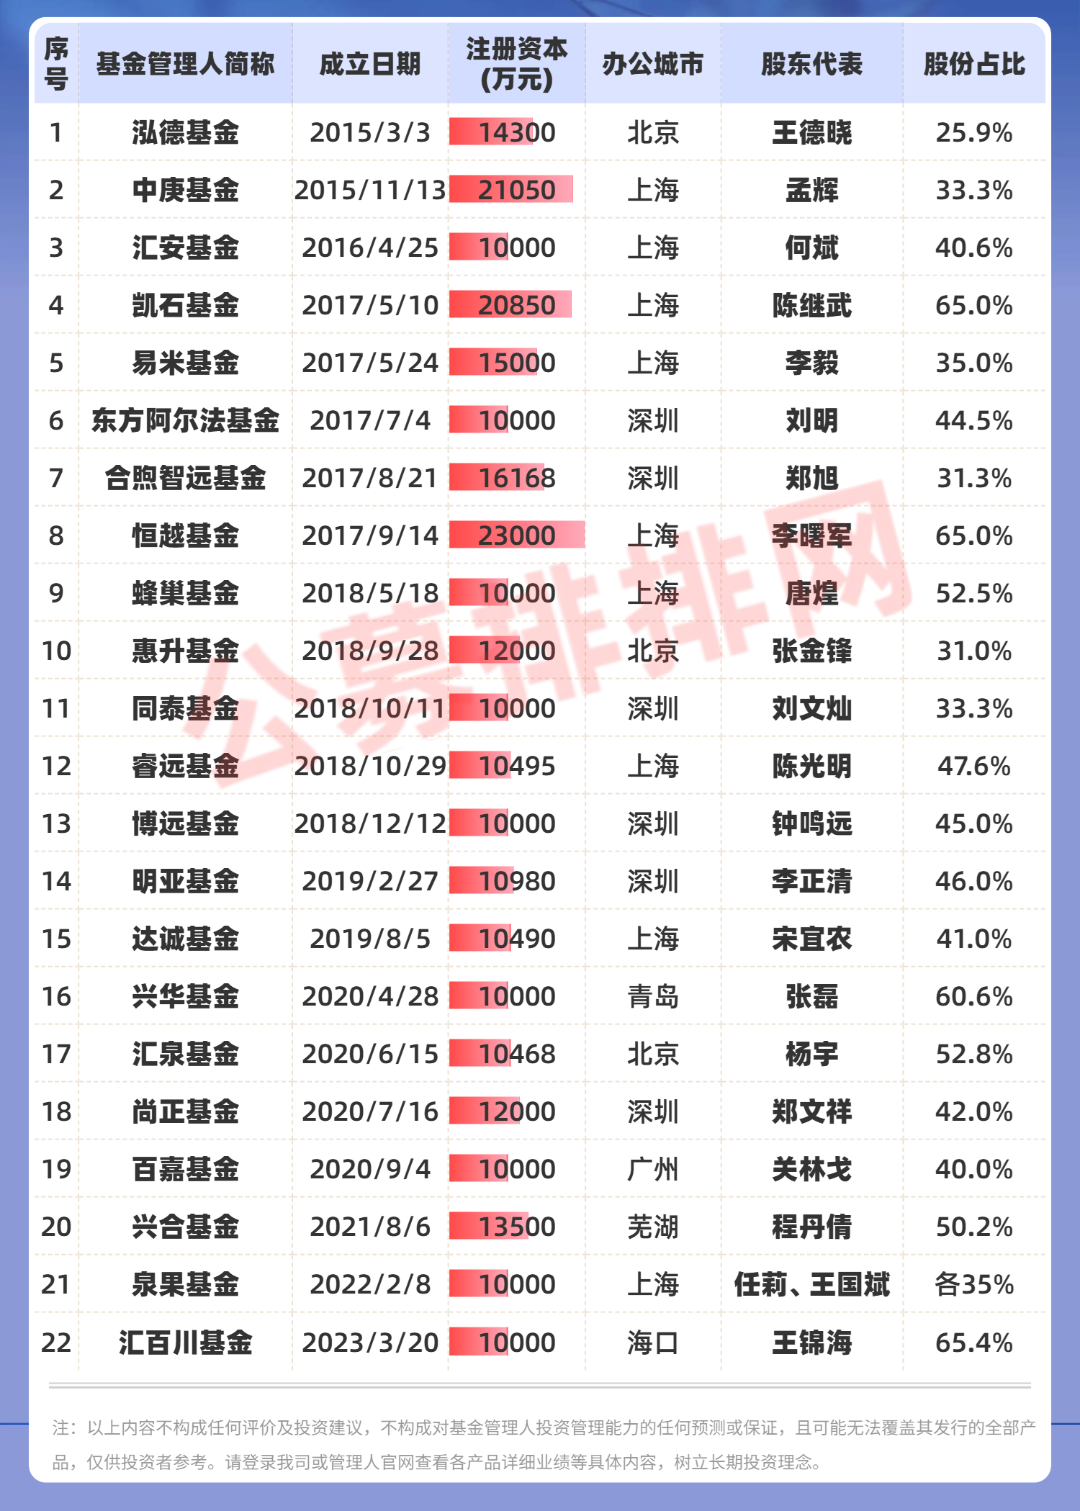
数据来源:Choice,整理自公募排排网,截至2026年9月19日。个人系指第一大股东或主要股东为自然人,创始人或核心团队以个人身份持股并主导公司治理。按成立日期由远及近排序。
而外资系基金公司则是另一支不可忽视的力量。目前外资系机构有9家,包括摩根基金(摩根资产管理100%)、摩根士丹利基金(摩根士丹利国际100%)、贝莱德基金、富达基金、路博迈基金、施罗德基金、联博基金、安联基金、宏利基金。2020年外资股比限制取消后,外资机构加速布局中国公募市场。这些公司大多由外资100%控股。
9家“外资系”基金公司主要股东、注册资本
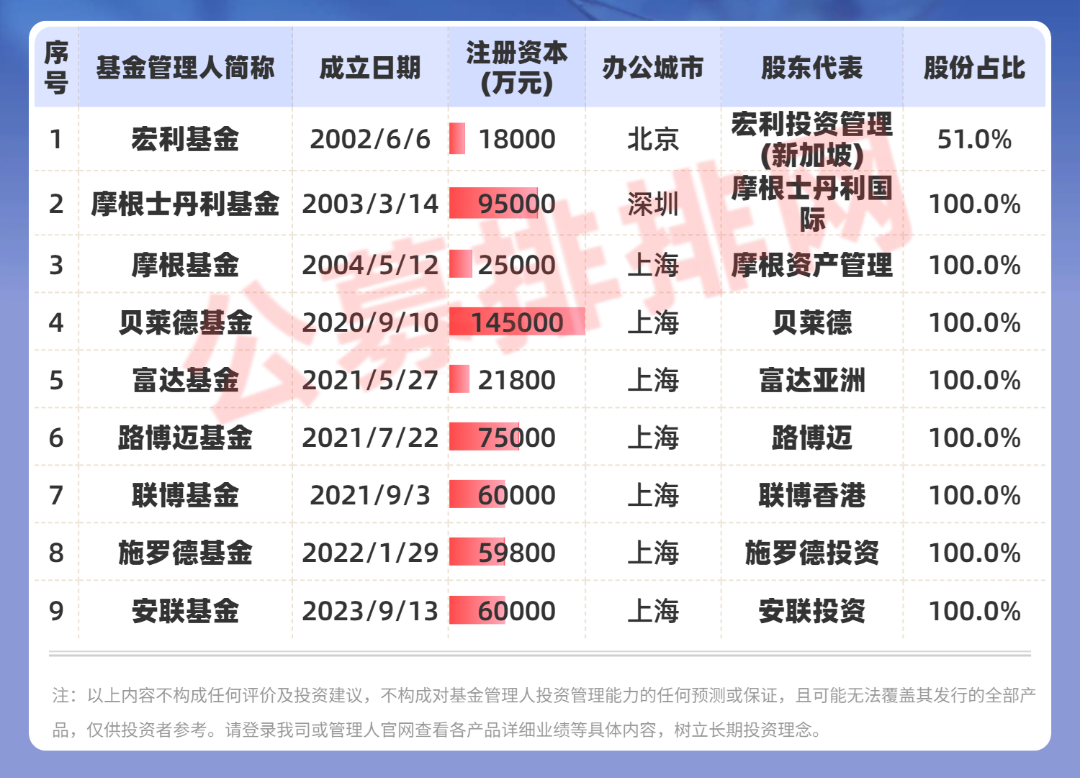
数据来源:Choice,整理自公募排排网,截至2026年9月19日。外资系指第一大股东或主要股东为外资机构,包括外资独资和外资控股的基金公司。按成立日期由远及近排序。
元股证券:ygzq.hk05 保险系、期货系、地产系、互联网金融系
保险系公募(8家):由保险公司、保险集团或保险资管公司发起设立或控股。2013年国寿安保基金获批,成为首家保险系基金公司。保险资金久期长、更注重长期收益,这决定了保险系公募在产品布局上天然偏向固收和绝对收益策略。
私募系公募(5家):创始人或主要股东来自私募行业。2016年6月,债券私募大佬杨爱斌创立的鹏扬基金成为首家获得公募牌照的私募机构,随后宣布终止原有私募业务,全力经营公募基金公司。这一案例标志着私募系公募的正式登场。此后,博道基金(莫泰山)、弘毅远方基金(弘毅投资)、朱雀基金(朱雀股权投资)等相继获批。
期货系公募(2家):目前仅有南华基金和瑞达基金两家,均由期货公司100%控股。南华基金成立于2016年11月,是国内首家由期货公司全资控股的公募基金管理公司。瑞达基金成立于2020年3月,由瑞达期货100%控股,是继南华基金之后的第二家。
地产系公募(1家):是格林基金,由河南省安融房地产开发有限公司100%控股的公司。
互联网金融系(1家):是天弘基金。控股股东是蚂蚁科技集团(持股51%)。
保险系、私募系、期货系、地产系、互联网金融系基金公司主要股东、注册资本
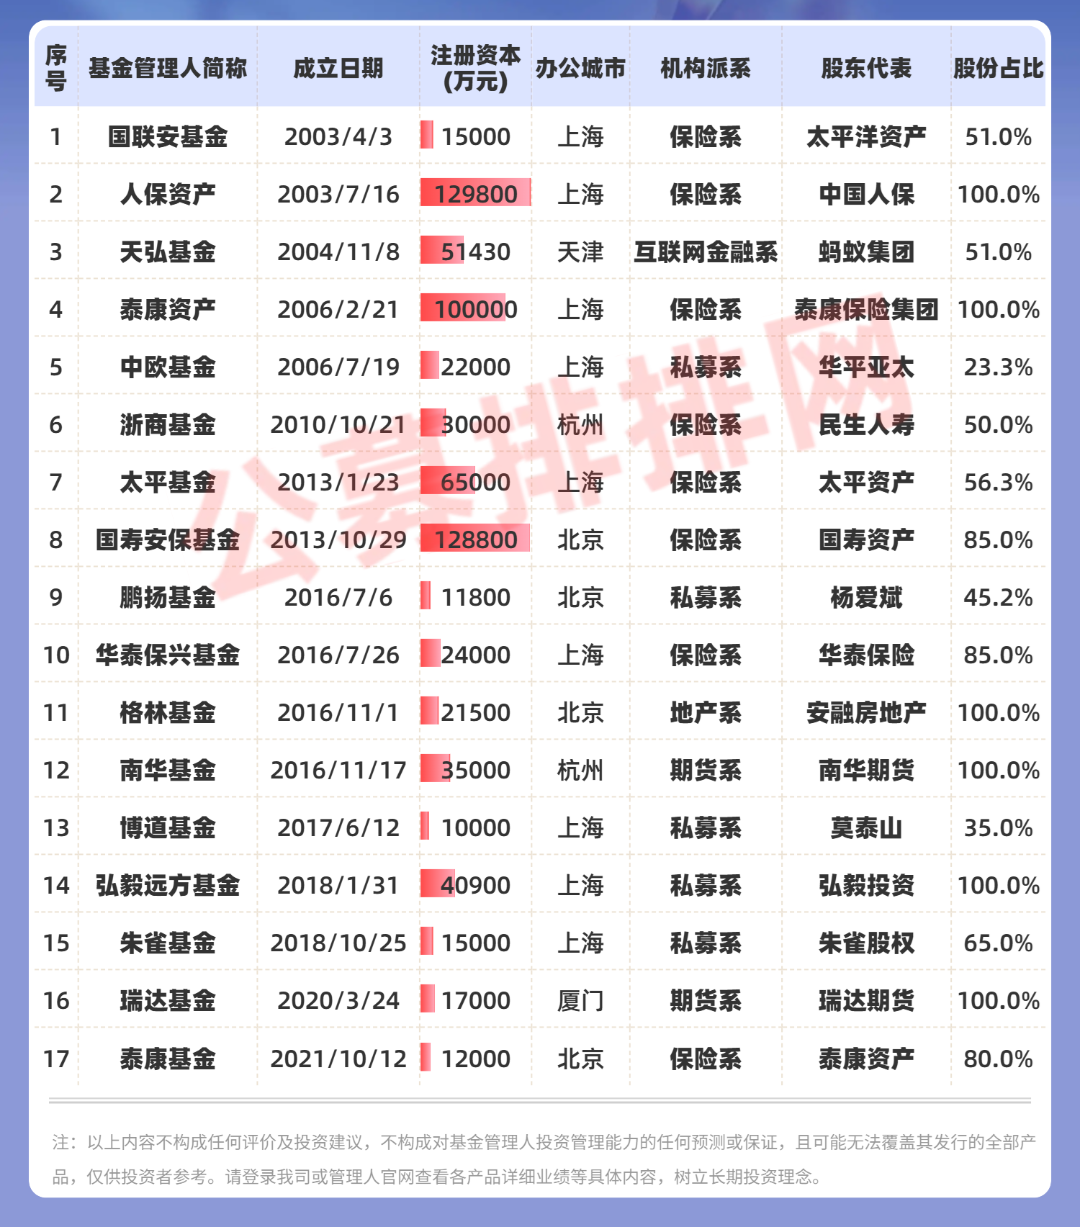
数据来源:Choice,整理自公募排排网,截至2026年9月19日。保险系指主要股东为保险机构;私募系指主要股东或创始团队来自私募机构;期货系指主要股东为期货公司;地产系指主要股东为房地产企业;互联网金融系指主要股东为互联网金融机构。按成立日期由远及近排序。
其他派系(15家)
15家“其他派系”基金公司主要股东、注册资本
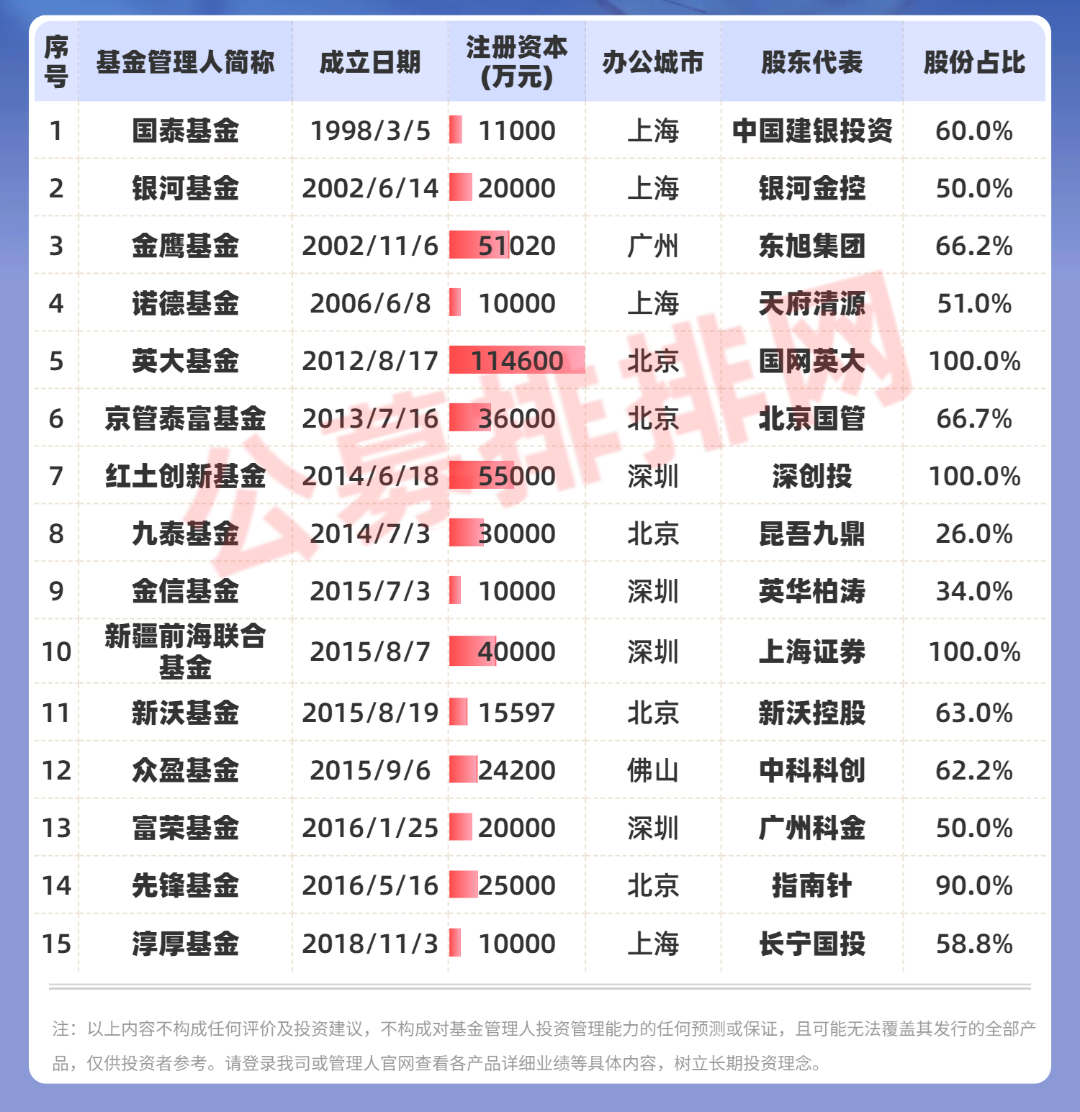
数据来源:Choice,整理自公募排排网,截至2026年9月19日。其他派系指无法归入券商系、银行系、信托系、保险系、个人系、私募系、外资系、期货系、互联网金融系、地产系的基金公司。此类公司股东背景多为国资平台、产业资本、创投机构、综合金控等。按成立日期由远及近排序。
炒股杠杆公司写在最后
每一种派系都有自己独特的生存逻辑和竞争优势。派系并不是决定一切的因素,同一派系内部,公司之间的分化同样巨大。券商系中既有行业影响力较大的公司,也有知名度较低的公司。股东背景提供的是起点,但真正的胜负,还是要靠投研能力、产品业绩和投资者信任来书写。
来源:公募排排网
风险揭示
本文信息来源于公开资料,数据来源于基金管理人、基金托管人或外部数据库,整理自公募排排网,相关观点不代表本平台立场,本文不构成任何宣传推介及投资建议,短期个股业绩不代表未来表现,亦不代表基金必然投资方向,请投资者谨慎参考。登录可查看产品历年业绩、基金经理信息等具体内容。
资讯所属栏目还有更多独家策划、专家专栏配资炒股用户留存率高吗,免费查阅>>
元股证券在线-股票资讯港提示:本文来自互联网,不代表本网站观点。